Компенсация за использование сотрудником личного авто в служебных целях учитывается в затратах в пределах установленных норм. В них учтены все затраты, возникающие при эксплуатации транспортного средства — амортизация, ГСМ, техобслуживание, ремонт и т.д.
В Письме Минфина от 29.06.2023 г. № 03-03-06/60502 указано, что дополнительно добавить к установленным нормам какие-либо расходы, к примеру, на бензин, запрещено.
Затраты на компенсацию за использование личных авто в служебных целях — это прочие расходы (пп. 11 п. 1 ст. 264 НК). Эту компенсацию включают в налогооблагаемую базу по налогу на прибыль в пределах норм, регламентированных Постановлением Правительства от 08.02.2002 г. № 92. Норма для легковых транспортных средств с рабочим объемом двигателя до 2000 куб. см. (включительно) — 1 200 руб./мес., а больше 2000 куб. см. — 1 500 руб./мес.
Минфин отмечает, что в нормах компенсаций учли возмещение всех расходов, которые появляются при эксплуатации автомобиля (амортизация, ГСМ, ремонт). Получается, когда компания дополнительно платит стоимость ГСМ и ремонта машины сотрудника (кроме компенсации за ее использование), она не вправе списывать эти суммы в расходы.
Как отразить компенсацию за использование личного автомобиля работника в служебных целях в "1С:КА" и "1С:ERP"?
При использовании сотрудником личного транспорта для служебных целей ему может быть предоставлена компенсация.
Для того чтобы отразить компенсацию в пределах норм за использование автомобиля, необходимо выполнить следующие действия:
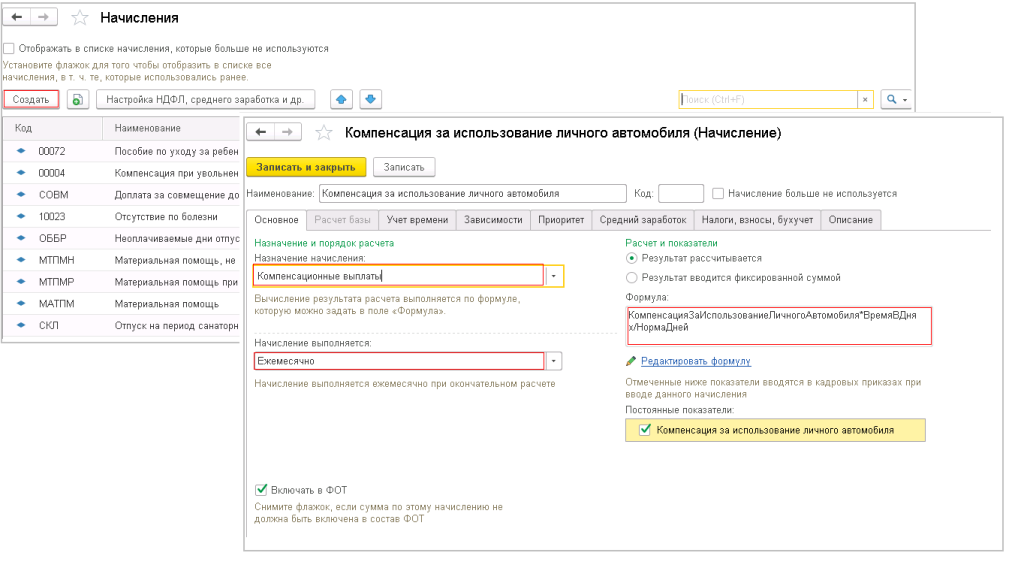
- Меню: Зарплата – Настройки и справочники – Начисления.
- Нажмите кнопку "Создать", добавьте начисление "Компенсация за использование личного автомобиля" с указанием формулы расчета и периодичности начисления (рис. 1).
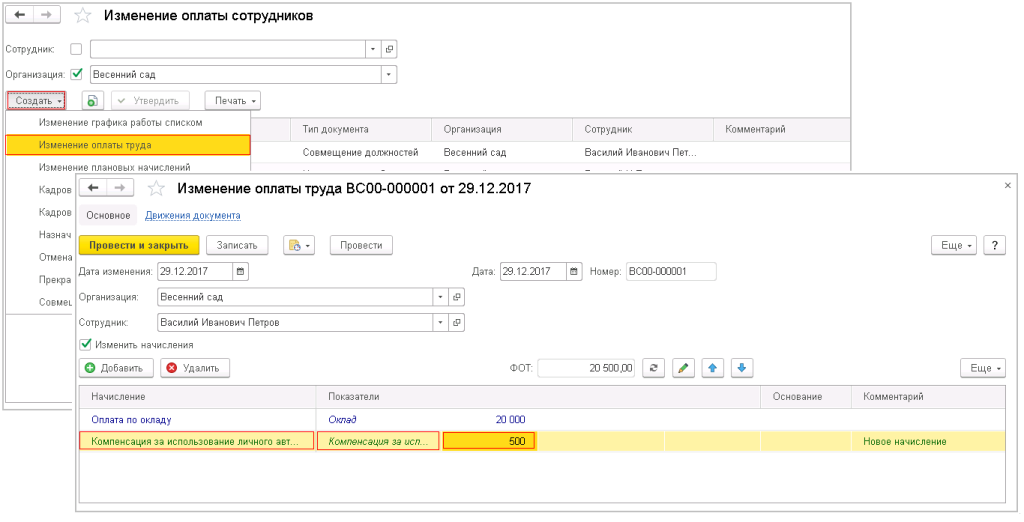
- Меню: Зарплата – Изменение оплаты сотрудников. Нажмите кнопку "Создать" – "Изменение оплаты труда". Укажите сотрудника и новое начисление. (рис. 2).